
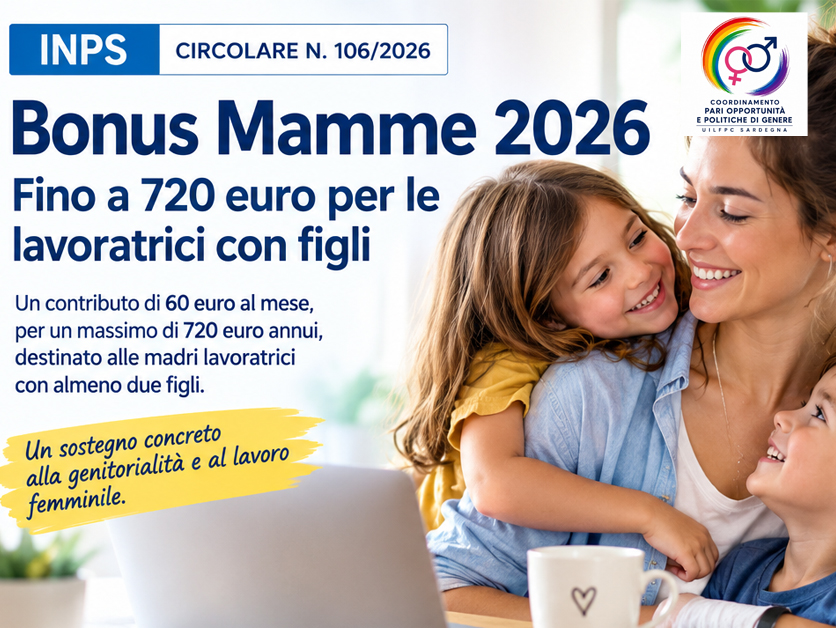
Sintesi della Circolare INPS n. 106/2026
Oggetto: Art. 1, comma 207, Legge 199/2025 – Nuovo Bonus Mamme 2026. Istruzioni operative e contabili.
1. Finalità della misura
Il bonus riconosce per il 2026 una integrazione al reddito destinata alle lavoratrici madri con almeno due figli, in continuità con il bonus 2025.La misura è transitoria, in attesa dell’esonero contributivo previsto dal 2027.
2. Requisiti di accesso
Requisiti familiari
Madri con due figli, se il più piccolo ha meno di 10 anni.
Madri con tre o più figli, se il più piccolo ha meno di 18 anni.
Se nasce un nuovo figlio nel 2026, il diritto decorre dal mese della nascita.
Requisiti lavorativi
Ammesse:
Lavoratrici dipendenti pubbliche e private (anche tempo determinato, somministrazione, intermittenti).
Lavoratrici autonome, professioniste, iscritte alla Gestione Separata.
Escluse:
Lavoratrici domestiche (colf, badanti).
3. Importo del beneficio
60 € al mese per ogni mese (o frazione) in cui è attivo il rapporto di lavoro.
Massimo annuale: 720 €.
Pagamento in un’unica soluzione con la mensilità di dicembre 2026.
L’importo è:
esente da IRPEF,
non soggetto a contributi,
non rilevante ai fini ISEE.
4. Presentazione e gestione delle domande
La domanda deve essere presentata all’INPS.
L’INPS effettua istruttoria e può richiedere riesame in caso di documentazione incompleta.
5. Regime fiscale
Il bonus è totalmente esentasse.
Non incide sul reddito né sull’ISEE.
6. Finanziamento
La misura è finanziata secondo quanto previsto dalla Legge di Bilancio 2026, con specifiche istruzioni contabili e variazioni al piano dei conti.
7. Istruzioni contabili
La circolare contiene le indicazioni per le sedi INPS su:
imputazione delle spese,
registrazioni contabili,
aggiornamento del piano dei conti.